(来源:战情哨所)
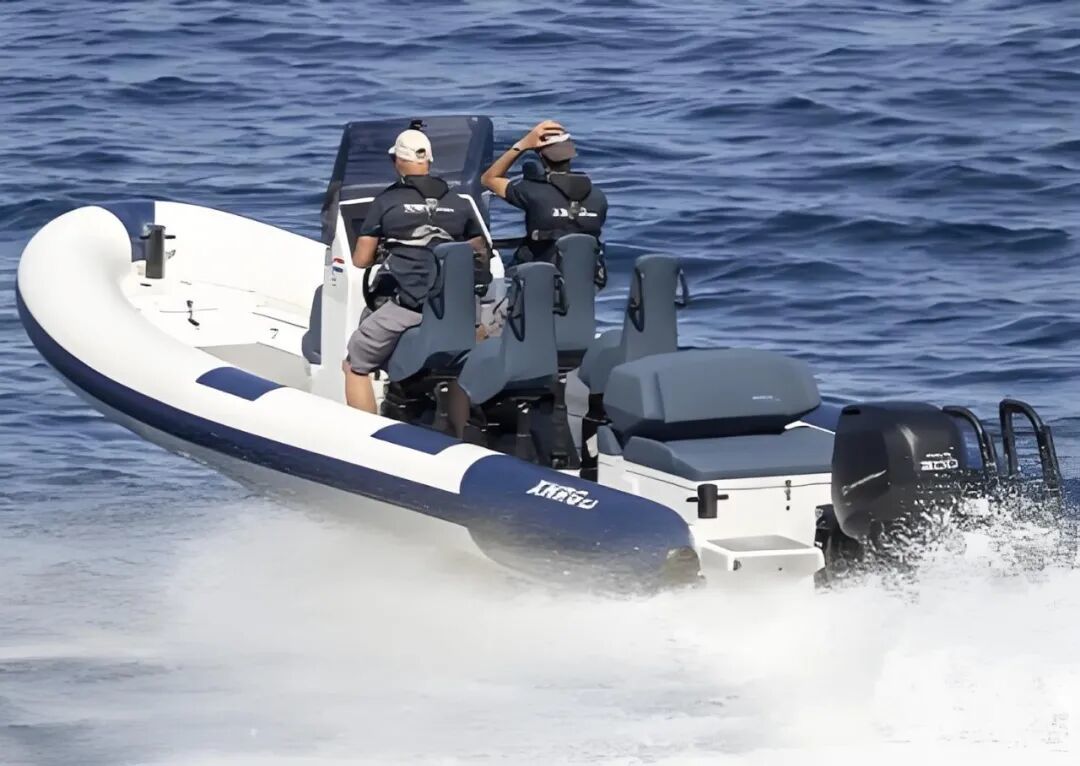
摩纳哥游艇展还没开幕,一家中国公司的名字先在欧洲船艇圈传开了。英国《Marine Industry News》专门发了一篇报道,说ExploMar正在把电动舷外机推入300马力领域。这家公司中文名叫擎波探索,成立才5年,刚完成近亿元A轮融资,上半年海外收入同比增长450%,业务覆盖20多个国家。
舷外机这东西,说白了就是挂在船屁股后面的那个发动机,游艇、渔船、快艇大多靠它驱动。这个市场的格局有多“铁”?早在1973年,美国两家厂商就控制了72.9%的销量;后来日本企业杀进来,雅马哈、本田、铃木跟美国的Mercury打得有来有回。但打来打去,冠军换了几轮,工业中心始终在日美之间转。到2025年,雅马哈占全球约23.1%,Mercury约16%,铃木约7.2%,本田约3.9%。半个世纪了,这桌牌局就没换过人。
那为什么现在突然撕开了一道口子?道理跟汽车行业一模一样。燃油时代,比的是发动机技术、机械加工精度、几十年的可靠性口碑、全球经销网络。这些东西日美企业攒了大半个世纪,后来者很难追。但电动化一来,比赛规则变了。电池、电机、电控、热管理、软件,这些恰恰是中国新能源产业链最厚实的地方。擎波探索把工厂放在苏州常熟,不是随便选的。周围几十公里内就能找到几乎所有零部件供应商,定制件、打样、量产,速度比国外同行快得多。它带到海上的不是一台孤零零的电机,而是中国新能源汽车跑通的那一整套产业组织能力。
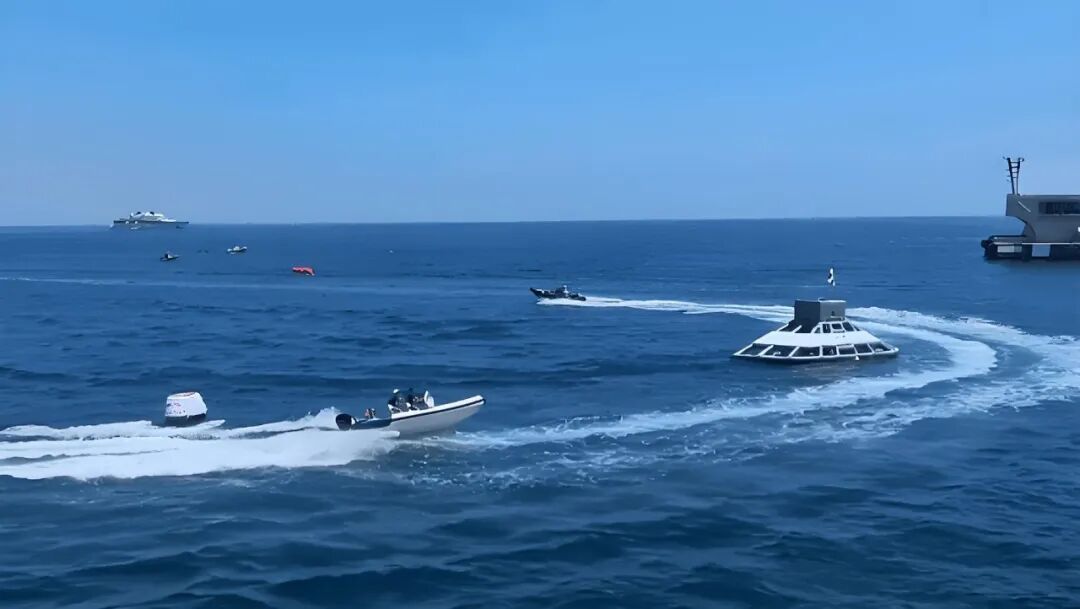
光有产业链还不够,得拿出真东西。7月份,摩纳哥新能源船挑战赛,搭载擎波探索WAVE 300的碳纤维快艇在四级风、一两米浪高的海况下跑完16海里,拿了耐力赛冠军,领先第二名保时捷组合将近9分钟。当然也得说清楚,保时捷方案后来以51.05节刷新了赛事极速纪录。擎波探索赢的是耐力,不是所有指标。但这个“耐力”恰恰说明问题。水上电动化真正难的不是堆峰值马力,而是持续输出稳不稳、热管理扛不扛得住、船机桨匹配好不好。这些才是商业运营中决定能不能用的关键。
更值得注意的是,客户已经不只是买来玩的了。擎波探索的产品落地场景包括波兰游艇、尼日利亚渡轮、德国RIB快艇、印尼渔船,还有马尔代夫和泰国的商业项目。这些不是“尝鲜”的订单,是算过账的。电动船艇的使用成本大概是燃油的五分之一,维护成本约为十分之一,商业运营船艇大概两个月就能跑通更低综合成本的账。背后还有个硬驱动:美国和欧盟都在收紧船用发动机排放标准,加州空气资源委员会的数据显示,新规到2035年将推动船用柴油颗粒物减排89%,氮氧化物减排52%。政策一紧,需求就是刚性的。
当然,也别把这事吹过头。日美巨头不是没动作。雅马哈收购了Torqeedo,推出HARMO电动推进系统;Mercury也在推Avator系列。但你看它们的产品线,基本集中在小功率、短途场景。高功率、长续航、商业运营级别的电动舷外机,它们目前还没有拿出能打的产品。而中国企业已经在往300马力甚至1200马力的区间冲了。这个时间差,就是机会窗口。另一方面,高功率电动舷外机目前最大的现实障碍之一仍然是电池:重量大、占用船体空间,老船改装甚至需要重新设计舱体。未来决定行业扩张速度的,可能不只是电机技术,还有当地经销商、工程改装和充电网络。
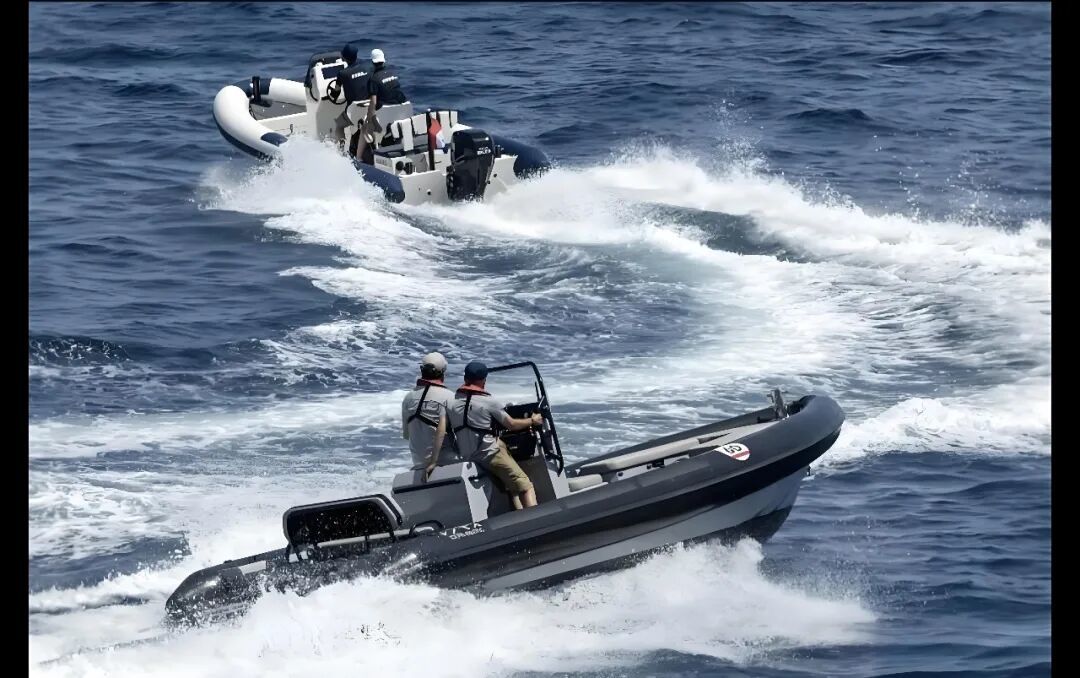
这轮电动舷外机的竞争,本质不是简单的“国产替代”,而是换了一条赛道重新起跑。燃油时代日美企业用几十年建起来的护城河,在电动时代权重下降了。电池、电控、软件、产业链效率这些新维度的权重上升了,而后者恰好是中国企业的主场。擎波探索不是孤例。逸动科技的中小型电动船外机出货量已经是全球第一,手握550余项专利,产品卖到60多个国家。百胜动力也完成了“汽油、柴油、电动”全动力布局,Joy系列电动舷外机已经上市销售。
这不是某一家公司的单打独斗,是中国新能源产业链在又一个传统工业领域里找到了切入点。舷外机市场全球规模超千亿美元,哪怕只撕开一道口子,后面的空间也大得惊人。日美企业几十年的品牌积淀和渠道优势不是一两年能撼动的线上配资之家,但趋势已经摆在那里了。当中国企业的产品能在摩纳哥的浪里赢下耐力赛,当非洲的渡轮和东南亚的渔船开始算电动化的经济账,这个口子就不再是口子了。
思考配资提示:文章来自网络,不代表本站观点。
- 上一篇:配资实力股票配资门户 明明演技平平,却被尬吹成“老戏骨”,这6位演员真的被高估了
- 下一篇:没有了


热点资讯


